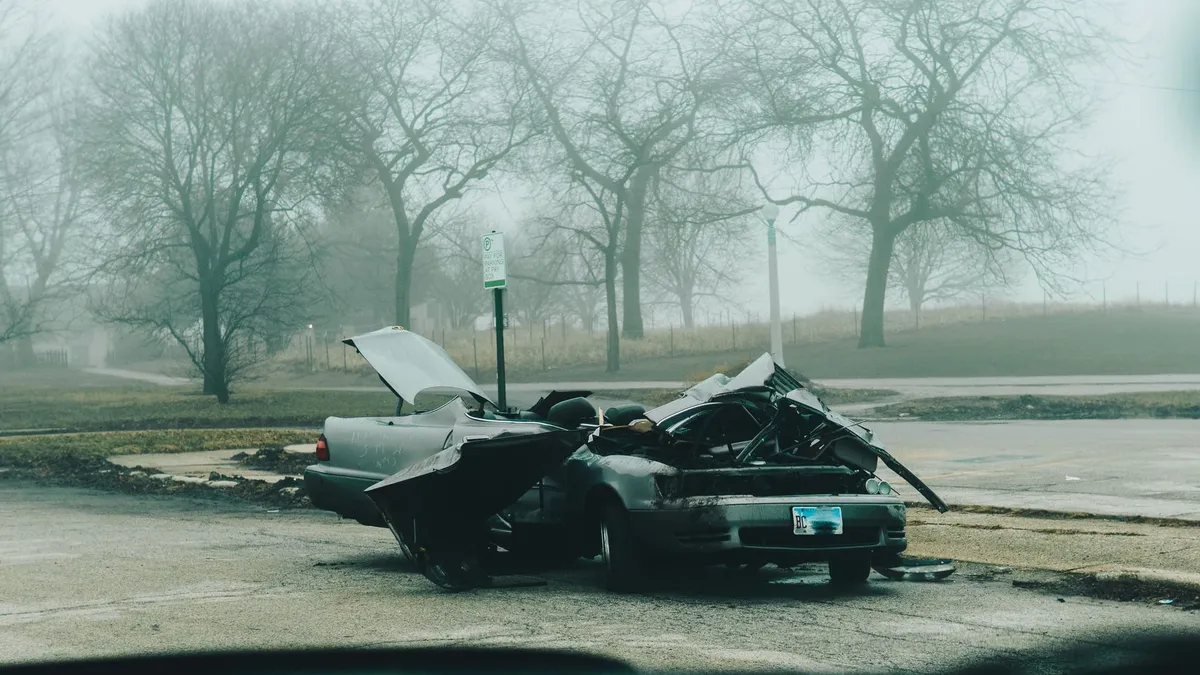
O laudo de perda total não define quanto você recebe. A conta sai da modalidade de casco contratada — valor de mercado referenciado (VMR), valor determinado (VD) ou outro critério objetivo — e do critério de caracterização escrito nas condições gerais. Nenhum desses números está fixado em lei.
A SUSEP explica que as condições contratuais devem estabelecer quando o sinistro passa a ser indenização integral. Um critério possível é o prejuízo atingir determinado percentual do limite máximo de indenização (LMI). Outro é o roubo ou furto sem recuperação do veículo.
Resposta rápida
- O gatilho da perda total é contratual. A SUSEP cita como exemplos 90% do LMI em uma seguradora e 70% em outra; o percentual da sua apólice é o que vale.
- No valor de mercado referenciado, a indenização é a cotação da tabela indicada na apólice, na data do sinistro, multiplicada pelo fator de ajuste.
- No valor determinado, paga-se o valor em reais fixado na contratação, sem consulta a tabela.
- A franquia pode ser deduzida na indenização integral se o produto previr; a cobrança reduz o prêmio.
- Pela Lei 15.040/2024, são 30 dias para a manifestação e 30 dias para o pagamento, com uma suspensão por prazo no seguro de veículo.
Como a seguradora decide que houve perda total
Depois do aviso de sinistro, a seguradora orça o reparo e compara o resultado com o LMI da apólice. Se o orçamento ultrapassa o percentual previsto no contrato, o sinistro deixa de ser parcial e vira indenização integral. O percentual não é único:
“Uma determinada seguradora pode oferecer contratos que garantam o pagamento de indenização integral somente quando o valor da reparação dos danos decorrentes de um sinistro atingir um valor superior a 90% do LMI, enquanto outra seguradora poderia oferecer tal cobertura quando esse valor superar 70% do LMI.” — SUSEP, página Seguro de Automóveis
A própria agência registra que o prêmio tende a ser maior quanto menor for esse percentual, porque o carro é dado como perda total mais cedo. Uma mesma seguradora pode ter produtos com percentuais diferentes. Por isso, comparar cotações sem olhar esse número produz uma conclusão errada: o seguro mais barato pode ser o que indeniza menos.
Roubo ou furto sem recuperação segue outro caminho. Não há orçamento de reparo: o que conta é o prazo da apólice para localizar o veículo. Esgotado o prazo, o sinistro é tratado como indenização integral.
As três modalidades de casco
| Modalidade | O que define o valor pago | Data de referência | Efeito no prêmio |
|---|---|---|---|
| Valor de mercado referenciado (VMR) | Cotação da tabela indicada na apólice × fator de ajuste | Data da ocorrência do sinistro | Fator maior e tabela mais valorizada elevam o prêmio |
| Valor determinado (VD) | Valor em reais estipulado na contratação | Data da contratação | Tende a ser maior, porque a seguradora assume valor fixo |
| Outro critério objetivo | Regra clara e objetiva das condições contratuais | Definida no contrato | Varia conforme o critério adotado |
A SUSEP exige que a tabela de referência esteja expressamente indicada na proposta e na apólice, e que o contrato indique a tabela substituta caso a original deixe de ser publicada. A FIPE é a mais usada, mas não é obrigatória.
A conta no valor de mercado referenciado
O fator de ajuste é o percentual da tabela que será pago. Um fator de 100% paga a cotação cheia; 90% paga nove décimos dela. A conta é uma multiplicação simples, feita sobre a cotação do veículo na data do sinistro.
| Cotação na data do sinistro (exemplo) | Fator de ajuste | Indenização antes de descontos |
|---|---|---|
| R$ 60.000 | 80% | R$ 48.000 |
| R$ 60.000 | 90% | R$ 54.000 |
| R$ 60.000 | 100% | R$ 60.000 |
| R$ 60.000 | 110% | R$ 66.000 |
Os valores das tabelas são exemplos aritméticos montados na consulta de 15/11/2026, não cotações de seguradora. Com fator de 110%, o segurado recebe mais do que a cotação de mercado — combinação que existe em produtos para carros novos, com prêmio correspondente.
Duas deduções podem incidir sobre esse resultado: a franquia, se o produto previr, e parcelas do prêmio ainda em aberto, quando o contrato autoriza o abatimento. O que sobra é o valor líquido. Se o carro é financiado, a seguradora paga primeiro o saldo devedor ao banco e libera o restante ao segurado.
Vale conferir também a regra de veículo zero quilômetro. A SUSEP registra que o contrato pode garantir o valor de novo por 30, 60, 90 ou 120 dias, e que prazo maior eleva o prêmio. Fora dessa janela, a indenização volta para a tabela normal.
O valor determinado e o salvado
No VD, o valor está escrito na apólice em reais. A modalidade atende veículos sem referência confiável em tabela, como antigos, importados raros e modificados. O risco é do segurado na contratação: se o mercado cair, ele recebe o valor fixo; se subir, também.
Na indenização integral, o que sobrou do veículo — o salvado — passa para a seguradora. A SUSEP descreve o procedimento: o documento de transferência de propriedade é preenchido com os dados do proprietário e da seguradora. Sem essa transferência, o pagamento não avança. Débitos de IPVA, licenciamento e multas precisam estar quitados, e podem ser abatidos do valor.
Existe uma exceção. Na cobertura parcial de risco, em que o contrato cobre apenas uma fração do valor do veículo, o salvado permanece com o segurado. Se a apólice cobre 50% do valor, a indenização por roubo corresponde a metade da cotação de mercado, conforme o exemplo da própria SUSEP.
Franquia na perda total
A franquia não é automaticamente excluída na indenização integral. A SUSEP afirma que as seguradoras podem oferecer produtos com ou sem possibilidade de aplicação de franquia nesse desfecho, e que a cobrança tende a reduzir o prêmio. O contrato define. Se a sua apólice prevê desconto, ele incide sobre a indenização, não sobre o prêmio.
A comparação entre franquia maior e menor muda de sentido na perda total. Em sinistro parcial, a franquia é descontada do conserto; na indenização integral, ela sai do valor total. A conta para decidir está em franquia do seguro auto.
Prazos da Lei 15.040/2024
A Lei nº 15.040/2024, marco legal dos contratos de seguro, está em vigor desde dezembro de 2025 e vale para o seguro de automóvel. Os prazos são contados da entrega do aviso com a documentação que a apólice exige.
| Etapa | Prazo | Base legal | Suspensão |
|---|---|---|---|
| Manifestação sobre a cobertura | 30 dias | Art. 86 | Uma vez, no seguro de veículo (art. 86, § 4º) |
| Pagamento da indenização | 30 dias após o reconhecimento | Art. 87 | Uma vez, no seguro de veículo (art. 87, § 4º) |
| Multa por atraso no pagamento | 2% sobre o valor devido, mais correção e juros | Art. 88 | Não se aplica |
| Entrega dos documentos da negativa | Junto com a recusa | Art. 83 | Não se aplica |
A recusa precisa ser expressa e motivada, e a seguradora não pode trocar o motivo depois, salvo fato novo que desconhecia (art. 86, § 6º). Guarde o protocolo de cada documento, com data e hora: é esse registro que prova o início do prazo.
Documentos pedidos na indenização integral
A lista exata está nas condições contratuais. O pacote usual inclui CNH do condutor, documento do veículo, boletim de ocorrência em caso de acidente com terceiros, roubo ou furto, todas as chaves, documento de transferência para a seguradora e dados bancários. Havendo financiamento, entra também o extrato do saldo devedor.
Documento complementar só pode ser pedido de forma justificada, e no seguro de veículo a suspensão do prazo vale uma vez. Pedido repetido sem fundamento não interrompe a contagem. Se a seguradora atrasar, a multa do art. 88 incide sobre o valor devido, corrigido.
Se a seguradora negar ou atrasar
Peça por escrito a resposta com o fundamento e os documentos da regulação. Registre reclamação na SUSEP ou no consumidor.gov.br, com o número do protocolo. O roteiro completo, com as instâncias e os prazos de resposta, está em seguradora negou o sinistro: como recorrer.
A perda total também mexe na renovação: o sinistro reduz a classe de bônus do ano seguinte. A queda varia por seguradora e por quantidade de sinistros, e não é compensada pelo valor da indenização.
Conteúdo produzido com apoio de IA e revisado pelo editor-chefe, Gustavo Leite dos Santos.